The Interaction of Digital Knowledge Stock, Financing Constraints, and ESG Performance: A PVAR Analysis of Panel Data from China’s A-Share Listed Companies
##plugins.themes.bootstrap3.article.sidebar##
asdasd
Published
Jun 23, 2025
##plugins.themes.bootstrap3.article.main##
Abstract
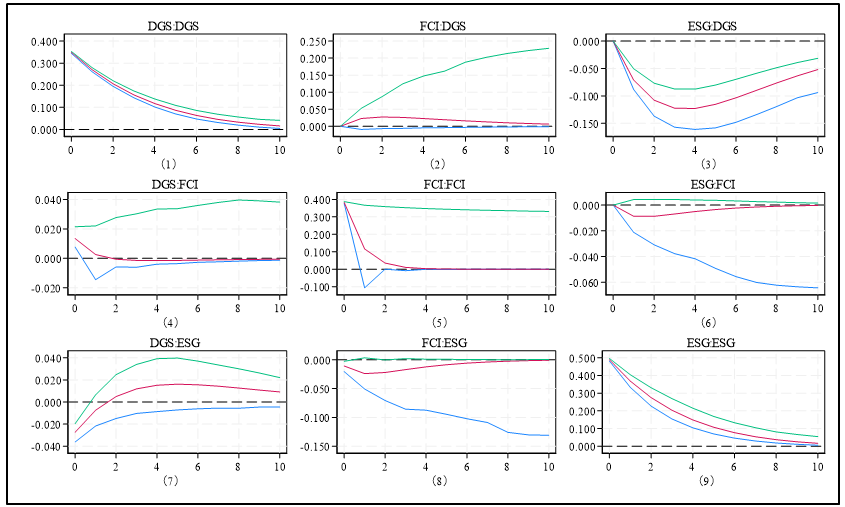
本研究使用基于 2014-2023 年中国 A 股上市公司数据的面板向量自回归模型实证检验了数字知识存量、融资约束和企业 ESG 绩效之间的动态交互。研究结果表明,所有三个变量都表现出自我强化的特征。具体来说,数字知识存量表现出最初的抑制效应,随后对 ESG 绩效产生促进影响,而 ESG 表现则表现出短期的资源拥挤效应。在融资约束方面,数字知识存量表现出最初恶化后最终缓解的双重影响。尽管融资限制可以暂时刺激数字知识积累,但同时也会阻碍 ESG 绩效。相反,增强的 ESG 绩效始终可以缓解融资压力。这些发现为全球企业在缓解融资限制的同时平衡数字化转型与 ESG 投资提供了宝贵的见解。
Downloads
Download data is not yet available.
##plugins.themes.bootstrap3.article.details##
Section
Articles